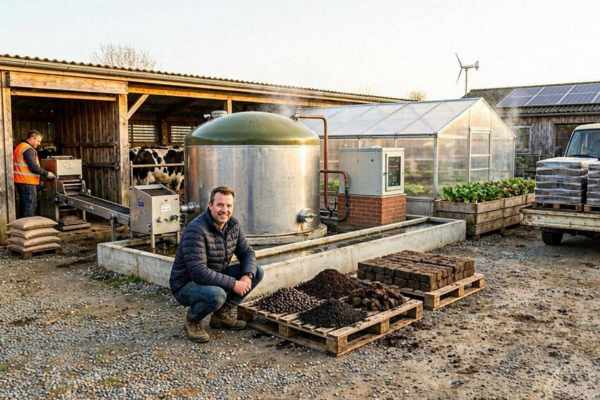
Os resíduos gerados em uma pequena fazenda leiteira podem alimentar diferentes formas de aproveitamento, mas sua simples existência não representa valor econômico. Esterco coletado, biogás produzido ou digestato armazenado somente geram resultado financeiro quando existe uma utilização capaz de reduzir uma despesa, substituir um recurso externo ou criar receita comprovável.
Por isso, transformar resíduos em valor significa acompanhar o caminho do material até a utilização e identificar qual mudança econômica realmente ocorreu.
Comece pelo resíduo que realmente entra no sistema
Não use apenas uma estimativa da produção total de esterco do rebanho. Parte dos dejetos pode permanecer em áreas onde não existe coleta.
Para a análise econômica, interessa principalmente a parcela que entra no fluxo de aproveitamento.
Registre quantidade e destino
Escolha um período representativo e anote, conforme os controles disponíveis, quanto material foi encaminhado ao biodigestor e qual destino recebeu posteriormente.
Quando não houver medição confiável, registre essa limitação em vez de criar números apenas para completar a análise.
Diferencie recurso produzido de valor econômico
Depois da biodigestão, a propriedade pode dispor de biogás e digestato. Produzir esses recursos, porém, não significa que houve benefício financeiro.
Biogás que não é utilizado não deve ser registrado como economia. Digestato disponível também não representa automaticamente redução na compra de fertilizantes.
Procure a substituição que realmente aconteceu
O valor econômico aparece quando um recurso interno substitui uma despesa ou cria uma receita demonstrável.
Se a energia do biogás substituiu eletricidade comprada da rede, existe uma despesa evitada que pode ser calculada. Se o digestato substituiu parte de um insumo agrícola, essa mudança precisa ser sustentada por registros de aplicação, compras e orientação agronômica compatível.
Estabeleça uma linha de base
Para demonstrar uma economia, é necessário conhecer a condição anterior.
Reúna contas, registros de compras e outros controles de períodos comparáveis antes do aproveitamento avaliado.
Considere mudanças ocorridas na fazenda
Uma redução de despesas pode ter outras causas. Alterações no número de animais, área cultivada, produção de leite, equipamentos ou rotina operacional podem modificar o consumo.
Por isso, uma diferença antes e depois do biodigestor não deve ser atribuída automaticamente ao sistema.
Calcule apenas o valor sustentado pelos registros
Depois de identificar uma substituição real, organize o resultado do período.
Uma estrutura simples é:
Valor econômico líquido identificado = despesas evitadas + receitas comprovadas − custos adicionais do aproveitamento
Antes de converter tudo em reais, registre primeiro quanto do recurso externo deixou efetivamente de ser comprado ou utilizado.
Separe quantidade física de valor financeiro
Uma mudança de tarifa ou preço pode alterar o valor em reais sem representar redução maior no consumo.
Por isso, registre a quantidade substituída e somente depois aplique o preço correspondente ao período analisado.
Não confunda contribuição do biodigestor com rentabilidade total
Mesmo quando o aproveitamento apresenta resultado econômico positivo, esse valor não representa sozinho a rentabilidade da produção leiteira.
O resultado geral da fazenda também depende de alimentação, mão de obra, sanidade, produtividade, investimentos e receita do leite.
O valor do biodigestor deve ser tratado como uma contribuição específica.
Monte um quadro de geração de valor
| Aproveitamento | Quantidade utilizada | Resultado observado | Valor comprovável | Custo adicional |
| Biogás | Registrar | Despesa substituída | R$ | R$ |
| Digestato | Registrar | Substituição comprovada | R$ | R$ |
| Outro uso | Registrar | Identificar | R$ | R$ |
Não some quantidades físicas diferentes. A comparação financeira somente ocorre depois que existir um valor justificável para cada resultado.
Não transforme todo benefício em dinheiro
Algumas mudanças podem ser importantes mesmo quando a propriedade não consegue atribuir a elas um valor financeiro confiável.
Uma melhoria no manejo dos resíduos, por exemplo, pode produzir resultado operacional observável sem base suficiente para conversão imediata em reais.
Nesses casos, mantenha indicadores físicos ou operacionais separados e monetize somente aquilo que puder ser sustentado por critérios verificáveis.
Compare períodos equivalentes
Depois de iniciar o aproveitamento, compare períodos semelhantes de produção e rotina. Isso reduz o risco de atribuir ao biodigestor uma economia causada por queda temporária da atividade, mudança de tarifa ou alteração do rebanho.
Quanto mais coerente for a comparação, mais confiável será o valor econômico identificado.
Valor econômico depende de aproveitamento real
Transformar resíduos em valor não significa atribuir um preço teórico a tudo o que o biodigestor consegue produzir.
O valor aparece quando um recurso encontra utilização efetiva e produz uma mudança econômica demonstrável.
Ao acompanhar quantidade utilizada, despesas substituídas, custos adicionais e condições de referência, a pequena fazenda leiteira consegue identificar com mais precisão onde os resíduos realmente contribuem para o resultado da propriedade.